Pinjam Modal Buat Bisnis: Cuan apa Jebakan?
Meta description: Pinjaman modal nggak bikin bisnis bangkrut — yang bikin bangkrut itu buat apa duitnya. Ini satu hitungan sederhana buat ngecek pinjaman kamu bakal jadi mesin cuan atau beban, sebelum tanda tangan.
Ada cerita yang sering banget kedengeran: seorang pemilik bisnis pinjam 50 juta buat gede-in usahanya. Omzet lagi naik, rasanya tinggal tambah modal biar makin kenceng. Tapi enam bulan kemudian, yang bikin bisnisnya tutup malah cicilannya sendiri.
Yang menarik, di waktu yang sama ada orang lain pinjam jumlah yang sama persis — dan bisnisnya malah meledak. Modalnya sama, bunganya sama. Bedanya cuma satu hitungan yang dia cek sebelum ambil pinjaman.
Masalahnya bukan di pinjamannya
Banyak orang mikir pinjam modal itu otomatis bahaya, atau sebaliknya, otomatis solusi buat usaha yang lagi seret. Dua-duanya salah.
Pinjaman modal itu alat. Sama kayak pisau — bisa buat masak, bisa buat nyakitin diri sendiri. Yang nentuin bukan pisaunya, tapi gimana kamu makainya.
Kesalahan paling umum bukan di keputusan “pinjam atau nggak”, tapi di ke mana duit pinjaman itu pergi. Dan ini yang jarang dihitung orang sebelum tanda tangan.
Dua jalur duit pinjaman
Begitu duit pinjaman cair, biasanya dia lari ke salah satu dari dua jalur ini:
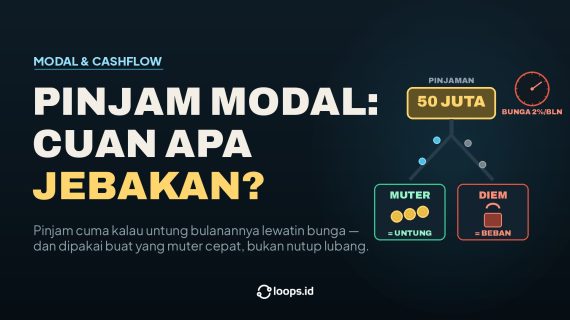
Jalur pertama: muter cepat. Duitnya dipakai buat hal yang langsung muter dan balik jadi untung — misalnya nambah stok produk yang udah kebukti laku, atau gasin iklan yang hitungannya udah profit. Duit masuk, muter, keluar lebih banyak. Tiap putaran nambah untung.
Jalur kedua: diem. Duitnya kepakai buat nutup boncos bulan lalu, atau beli sesuatu yang cuma jadi pajangan — etalase baru yang nggak nambah penjualan, aset yang keliatan keren tapi nggak muter. Duitnya berhenti di situ. Nggak balik, nggak nambah.
Masalahnya, bunga jalan terus — nggak peduli duitmu muter atau diem. Kalau duitnya nyangkut di jalur kedua, kamu tiap bulan bayar bunga pakai untung dari tempat lain. Itu namanya bukan modal lagi. Itu beban.
Satu hitungan sebelum tanda tangan
Nah, orang yang bisnisnya meledak tadi, dia nggak nanya “sanggup nyicil apa nggak”. Pertanyaan itu terlalu lemah — orang bisa maksa nyicil dari gaji, dari tabungan, dari nutup lubang pakai lubang baru.
Yang dia tanya: tiap bulan, duit pinjaman ini bisa ngasih untung berapa, dibanding bunganya berapa?
Contohnya biar gampang. Misal bunga pinjamannya 2% sebulan. Dari modal 50 juta, berarti bunga yang harus kamu bayar sekitar 1 juta per bulan.
Artinya, 50 juta itu minimal harus balik jadi untung bersih di atas 1 juta tiap bulan — di luar modal pokoknya, bersih. Kalau nggak nyampe segitu, berarti kamu nombok tiap bulan cuma buat mutar duit orang.
Angka 2% dan 1 juta di atas cuma ilustrasi hitungan — bunga pinjaman kamu bisa beda. Yang penting rumusnya: cari dulu berapa untung bersih per bulan yang realistis dari modal itu, terus bandingin sama bunga per bulannya.
Kalau untungnya nggak ngelewatin bunga
Kalau setelah dihitung ternyata untung bulanan dari modal itu nggak bisa ngelewatin bunganya, jangan maksa. Dua pilihan yang lebih sehat:
– Tahan dulu. Benerin dulu unit economics-nya — harga, biaya, atau produk — sampai modal tambahan beneran bisa muter kasih untung di atas bunga.
– Kecilin dulu. Nggak harus pinjam gede. Pinjam secukupnya buat satu putaran yang kebukti profit, buktiin, baru tambah.
Dan satu hal lagi yang gampang kelupaan: sesuaikan tenor cicilan sama kecepatan perputaran usahamu. Kalau produkmu muter sebulan sekali, cicilan yang nagih tiap minggu bakal nyekik cashflow walaupun secara untung masih aman.
Kesimpulan
Pinjaman modal bukan musuh dan bukan jalan pintas. Dia cuma alat buat mempercepat apa yang udah jalan — bukan buat ngangkat apa yang lagi rugi. Sebelum ambil, pisahin dulu: duit ini bakal muter cepat jadi untung, atau cuma diem jadi beban?
Caranya satu: hitung untung bersih per bulan dari modal itu, bandingin sama bunga per bulan. Kalau lewat, modal itu mesin cuan. Kalau nggak, itu beban yang nunggu waktu buat nagih.
Aturan sederhana: pinjam cuma kalau untung bulanannya ngelewatin bunga, dan dipakai buat yang muter cepat — bukan nutup lubang. Kalau enggak, tahan dulu.