Di video sebelumnya, kita sudah bahas satu hal penting: modal, kerja harian, gaji pengelola, risiko rugi, dan laba bisnis jangan dicampur jadi satu.
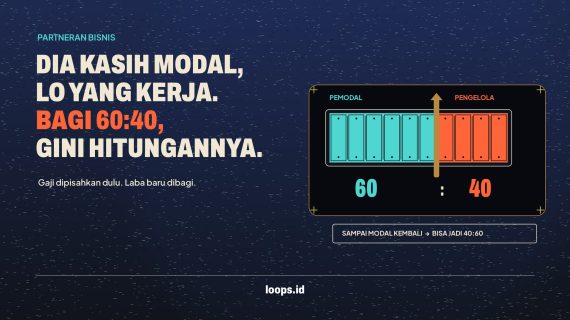
Sekarang pertanyaannya lebih konkret: kalau satu orang keluar modal dan satu orang menjalankan bisnis, pembagian 60:40 itu dihitung dari mana?
Jawabannya bukan langsung mengambil 60% dan 40% dari omzet. Urutannya harus jelas dulu.
Jangan Bagi Hasil dari Omzet
Misalnya bisnis menghasilkan omzet Rp50 juta dalam sebulan. Angka itu belum boleh langsung dibagi.
Bisnis masih harus membayar biaya operasional seperti:
– stok atau HPP;
– iklan;
– gaji tim;
– packing dan pengiriman;
– sewa, aplikasi, serta biaya administrasi;
– pajak dan kewajiban lain;
– cadangan yang memang sudah disepakati.
Setelah itu, pengelola yang bekerja setiap hari dibayar gajinya. Gaji ini adalah kompensasi atas pekerjaan operasional, bukan bagian laba.
Baru sisanya disebut laba yang bisa dibagikan.
Contoh Hitungan 60:40
Anggap dalam satu bulan angkanya seperti ini:
– omzet: Rp50 juta;
– biaya operasional: Rp30 juta;
– gaji pengelola: Rp5 juta;
– laba yang bisa dibagikan: Rp15 juta.
Kalau disepakati 60% untuk pemodal dan 40% untuk pengelola, hasilnya:
– pemodal menerima Rp9 juta;
– pengelola menerima Rp6 juta.
Pengelola tetap mendapat gaji Rp5 juta karena dia menjalankan bisnis. Lalu dia mendapat Rp6 juta lagi sebagai haknya atas laba.
Jadi, gaji dan bagi hasil punya fungsi berbeda. Gaji membayar pekerjaan. Bagi hasil membagi hasil dari kepemilikan, risiko, dan kesepakatan partneran.
Kenapa Pemodal Dapat 60% Dulu?
Dalam contoh ini, pemodal mendapat bagian lebih besar pada fase awal karena uangnya masih berisiko dan belum kembali.
Bagian Rp9 juta tadi kemudian dicatat terhadap target pengembalian modal. Kalau modal awalnya Rp60 juta, berarti setelah bulan pertama masih ada Rp51 juta yang belum kembali menurut skema tersebut.
Namun, ini harus ditulis jelas dalam perjanjian: apakah bagian 60% itu dianggap pengembalian modal, pembagian laba biasa, atau kombinasi keduanya.
Jangan menganggap setiap pembagian laba otomatis mengurangi pokok modal kalau dari awal tidak pernah disepakati begitu.
Setelah Modal Kembali, Kenapa Bisa Jadi 40:60?
Ketika modal awal sudah kembali sesuai definisi yang disepakati, risiko pemodal turun. Sementara itu, pengelola masih menangani operasional, tim, penjualan, customer, supplier, dan berbagai masalah bisnis setiap hari.
Karena itu, pembagian laba berikutnya bisa diubah menjadi:
– 40% untuk pemodal;
– 60% untuk pengelola.
Perubahan ini bukan hukuman untuk pemodal. Logikanya, kondisi risikonya sudah berubah, sedangkan beban kerja pengelola masih berjalan.
Kata pentingnya adalah bisa. Angka 60:40 lalu 40:60 bukan aturan wajib dan belum tentu cocok untuk semua bisnis.
Yang Harus Disepakati dari Awal
Sebelum bisnis dimulai, kedua pihak minimal perlu menulis:
1. nilai modal awal;
2. aset atau biaya yang dihitung sebagai modal;
3. besaran gaji pengelola dan waktu pembayarannya;
4. definisi laba yang boleh dibagikan;
5. rasio pembagian sebelum modal kembali;
6. cara mencatat pengembalian modal;
7. kapan rasio berubah dan menjadi berapa;
8. pihak yang menanggung kerugian atau tambahan modal;
9. aturan jika salah satu pihak berhenti;
10. cara laporan keuangan diperiksa bersama.
Tanpa aturan itu, angka 60:40 mungkin terlihat rapi di awal, tetapi gampang berubah menjadi sumber konflik ketika bisnis mulai menghasilkan uang—atau justru mengalami kerugian.
Persentase Itu Hasil Akhir, Bukan Titik Awal
Partneran yang sehat tidak dimulai dengan menebak siapa mendapat angka lebih besar. Mulainya dari memisahkan pekerjaan, gaji, biaya, risiko, kepemilikan, dan cara mengembalikan modal.
Setelah semuanya jelas, barulah persentasenya punya alasan.
Dalam contoh ini, alurnya sederhana: bayar biaya operasional, bayar gaji pengelola, hitung laba yang bisa dibagikan, bagi 60:40 sampai modal kembali, lalu ubah menjadi 40:60 kalau memang itu kesepakatan bersama.
Bukan karena angka tersebut paling benar untuk semua bisnis, tetapi karena kedua pihak memahami alasan di balik setiap bagiannya.